
Dividir el ingreso neto en tres categorías —necesidades, gustos y ahorro— permite ordenar las finanzas personales sin privaciones extremas ni métodos complejos.
Ciudad de México.— La sensación de llegar a fin de mes sin saber en qué se fue el salario es común en la vida adulta. El estrés financiero rara vez depende exclusivamente del monto de los ingresos; con frecuencia el problema está en la falta de una estructura para administrarlos.
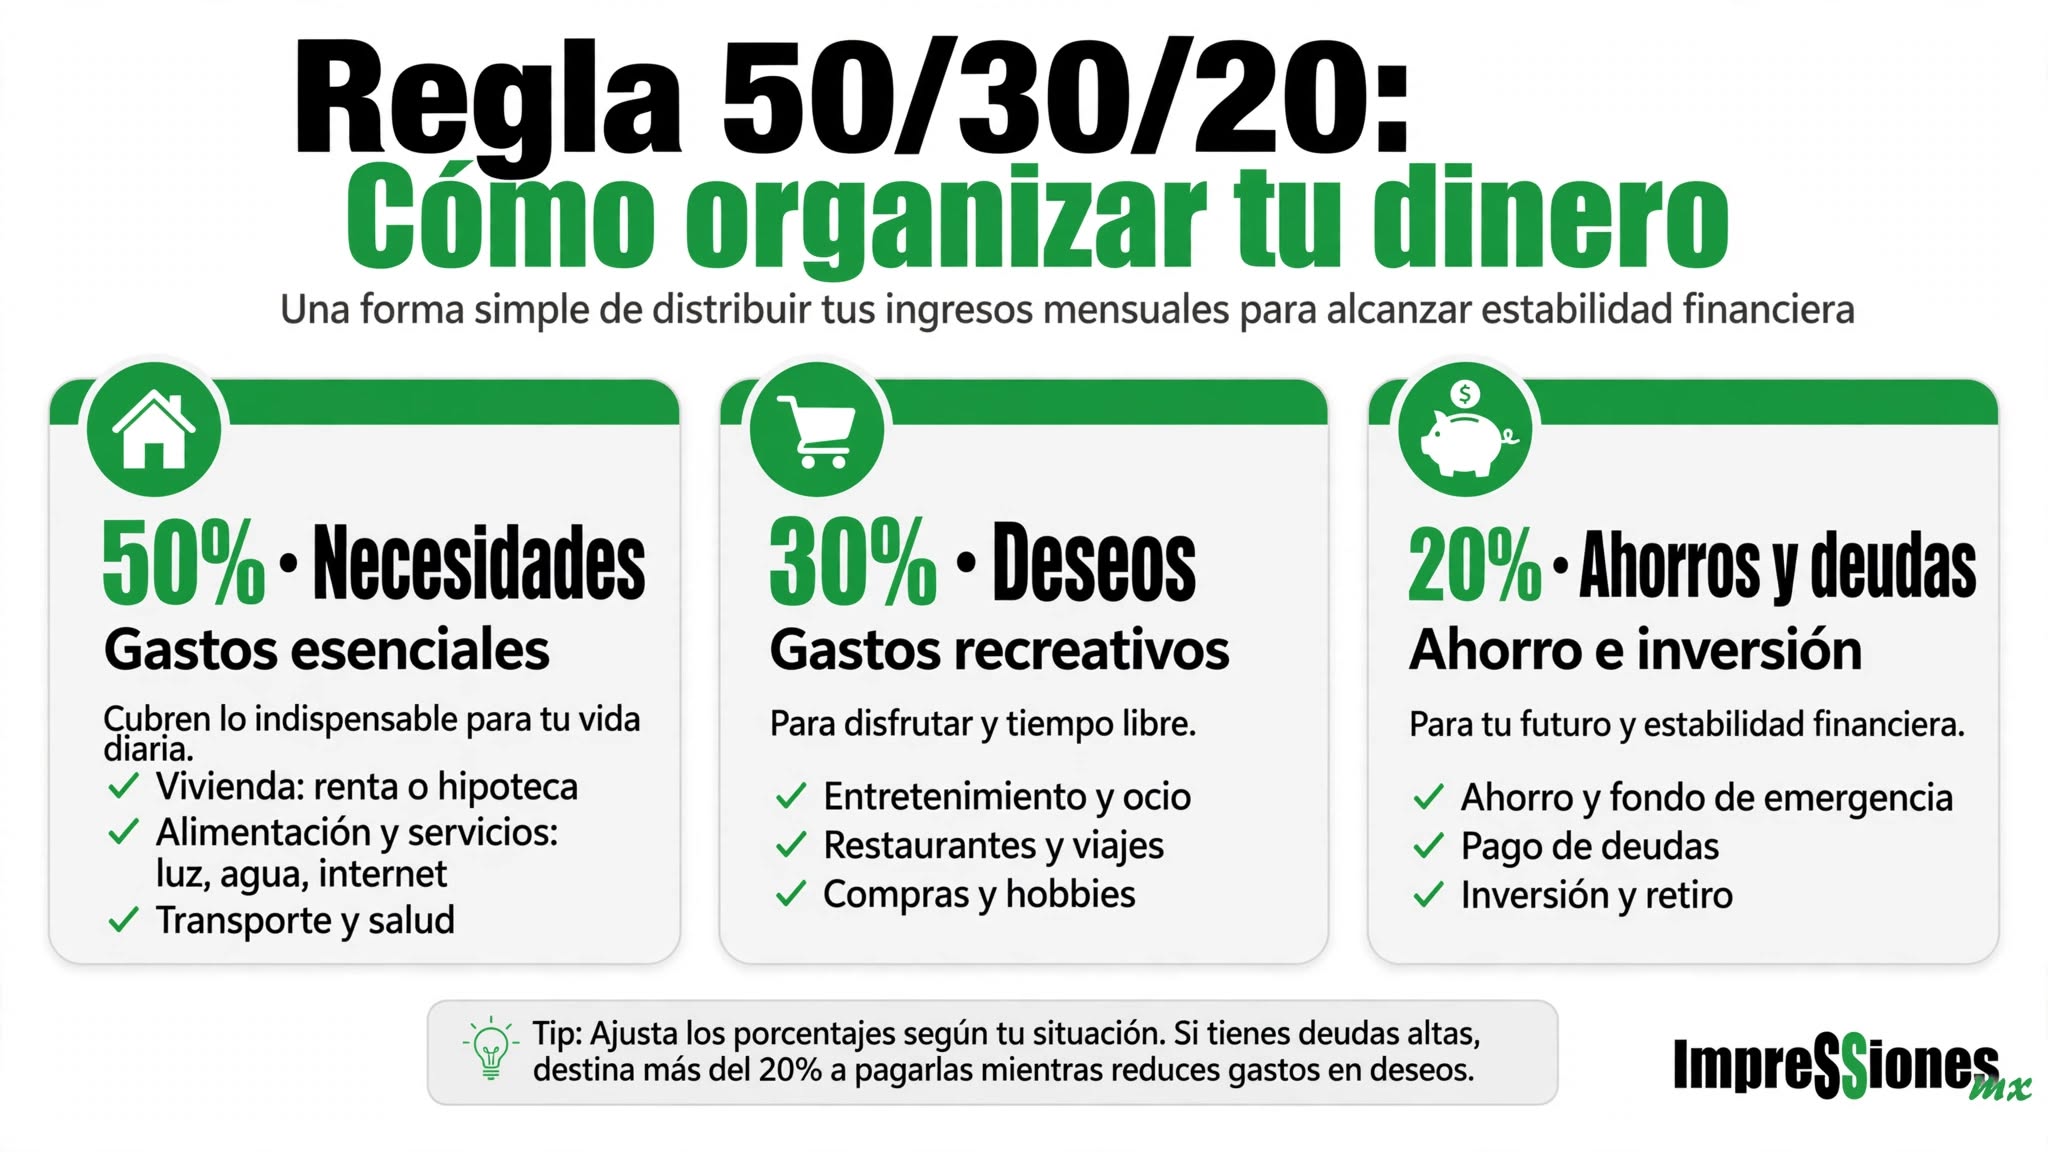
Una de las metodologías más difundidas entre educadores financieros es la regla 50/30/20. Propone dividir el ingreso neto mensual —el dinero que efectivamente llega a la cuenta después de impuestos y deducciones— en tres bloques: 50% para necesidades básicas, 30% para gastos personales y 20% para ahorro o pago de deudas.
Qué incluye cada categoría
El 50% destinado a necesidades cubre los compromisos indispensables para vivir y trabajar: alquiler o hipoteca, servicios públicos (agua, luz, gas, internet), alimentación básica, transporte y seguros obligatorios. Si estos gastos superan la mitad del ingreso, los especialistas recomiendan revisar qué puede reducirse o negociarse .
El 30% para gastos personales reconoce que eliminar por completo el esparcimiento genera frustración y abandono del presupuesto. Aquí entran salidas a restaurantes, entretenimiento, plataformas de streaming, ropa no esencial, viajes y pasatiempos. La clave es asignar un límite claro sin comprometer el futuro financiero .
El 20% para ahorro es el bloque que construye seguridad a mediano y largo plazo. Incluye el fondo de emergencia —idealmente equivalente a entre tres y seis meses de gastos fijos—, aportaciones al retiro, inversiones y amortización acelerada de deudas con intereses altos, como tarjetas de crédito .
Cómo aplicarla
El primer paso es calcular el ingreso neto real, sumando todos los ingresos fijos o promedio después de deducciones. El segundo es revisar los estados de cuenta del último mes y clasificar cada gasto en una de las tres categorías. Si el resultado muestra, por ejemplo, un 65% en necesidades y un 25% en deseos, el margen de ahorro queda en 10%. Ajustar pequeños hábitos en las dos primeras categorías permite acercarse al balance 50/30/20 .
Una recomendación recurrente es automatizar la transferencia del 20% a una cuenta separada en cuanto se recibe el pago, antes de empezar a gastar. Ahorrar solo “lo que sobra” al final del mes suele terminar en cero.
Errores frecuentes
Confundir necesidades con deseos es uno de los errores más comunes. Pedir comida a domicilio con frecuencia o contratar el plan de telefonía más costoso suelen clasificarse como “necesidades” cuando en realidad son gastos de estilo de vida.
No contar con un fondo de emergencia líquido antes de destinar todo el ahorro a inversiones de riesgo también es riesgoso: cualquier imprevisto médico o reparación puede obligar a endeudarse .
Una advertencia sobre el método
La regla 50/30/20 funciona como guía general, no como fórmula universal. En México, las familias destinan en promedio alrededor del 67% de su gasto solo a alimentos, transporte y vivienda, según datos del INEGI. Para hogares con ingresos ajustados, cubrir las necesidades básicas con la mitad del salario puede ser inviable.
“El 50/30/20 es como un mapa general. Funciona bien cuando tienes ingresos estables y quieres una guía sencilla para empezar”, señala un análisis. Quienes requieren control detallado de cada categoría pueden complementarlo con subcategorías o migrar a un presupuesto base cero.
Siguiente paso
El método no es rígido. La recomendación de los educadores financieros es ajustar los porcentajes a la realidad de cada persona y revisar el presupuesto cada quince días o al menos una vez al mes para corregir desviaciones.